Selic cai no Brasil: crédito imobiliário pode levar meses para baixar
Referência de seis meses indica o pico do efeito dos cortes; repasse estimado de 43% para os juros imobiliários corresponde ao horizonte de um ano.
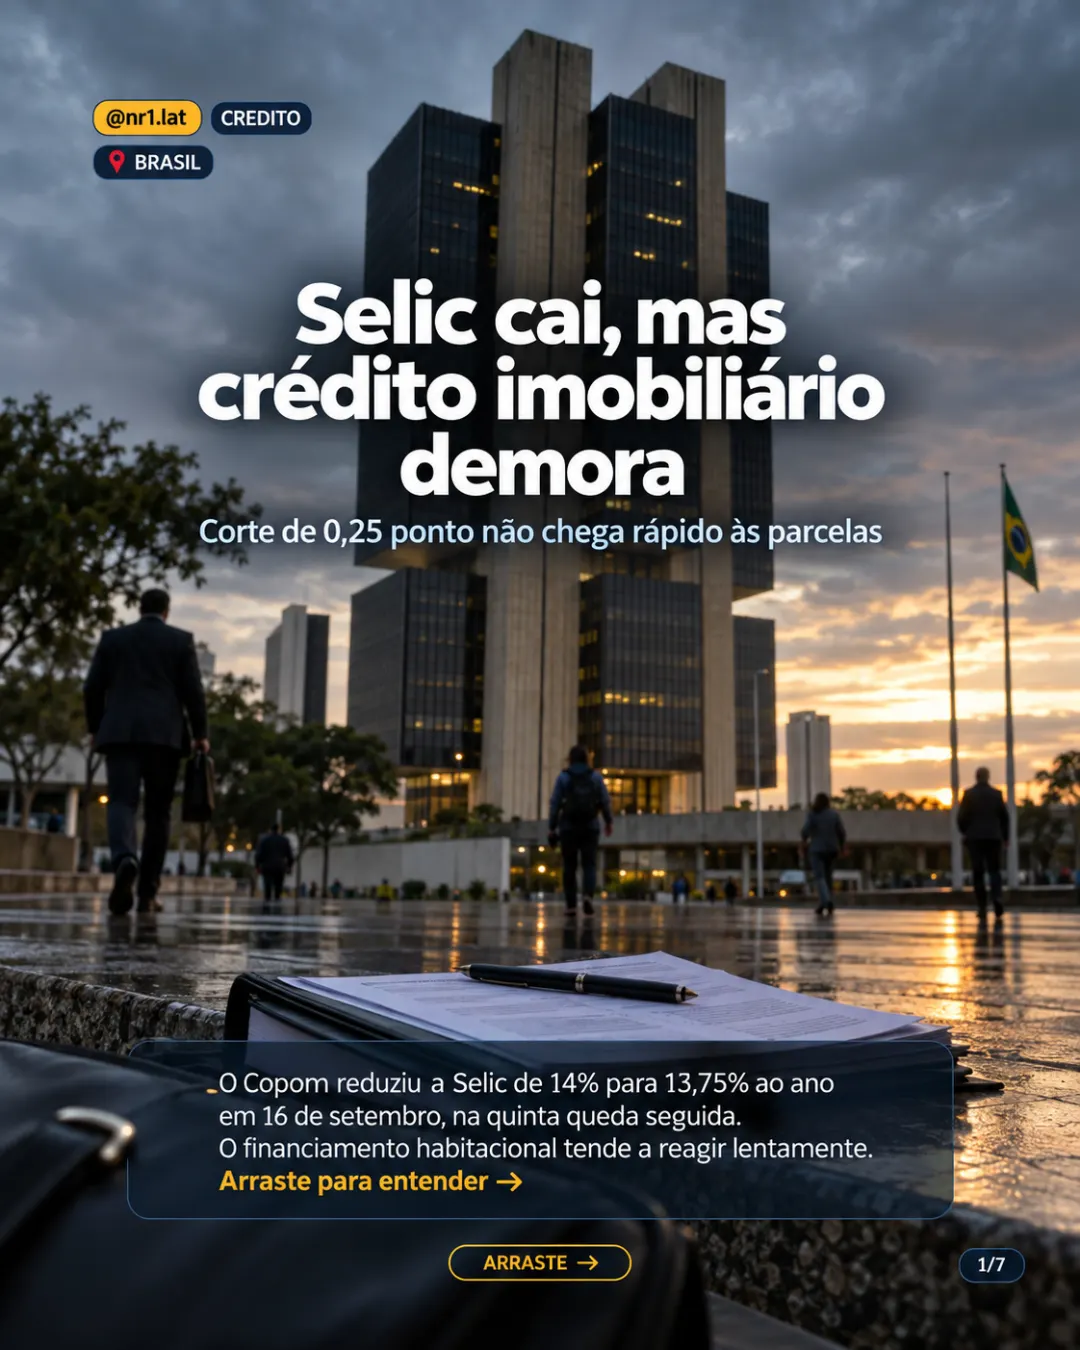
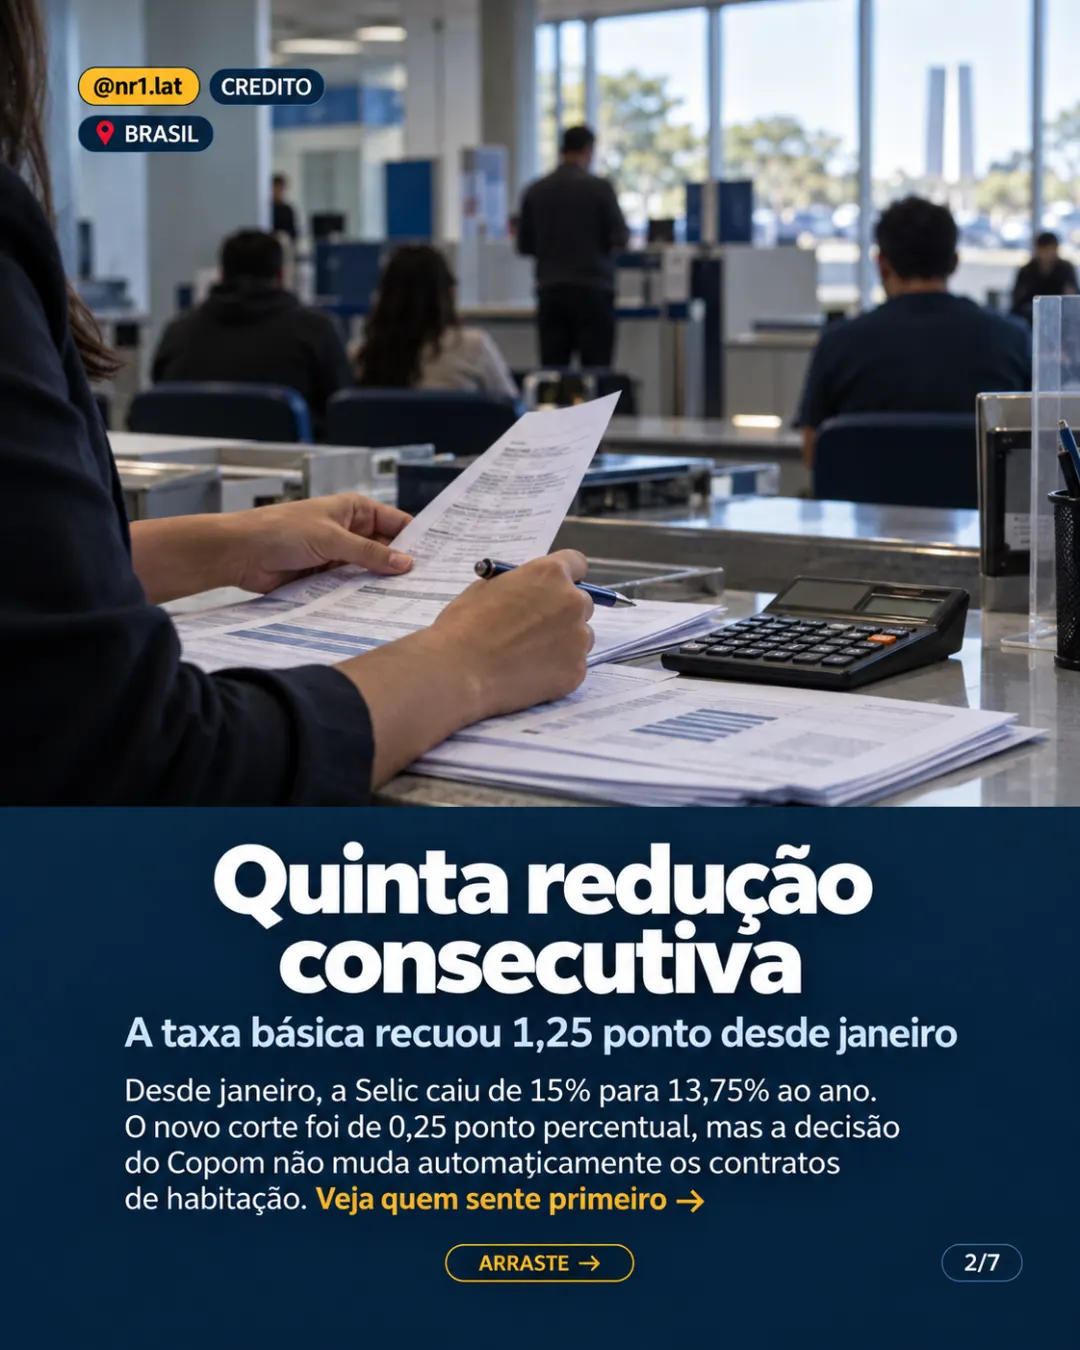
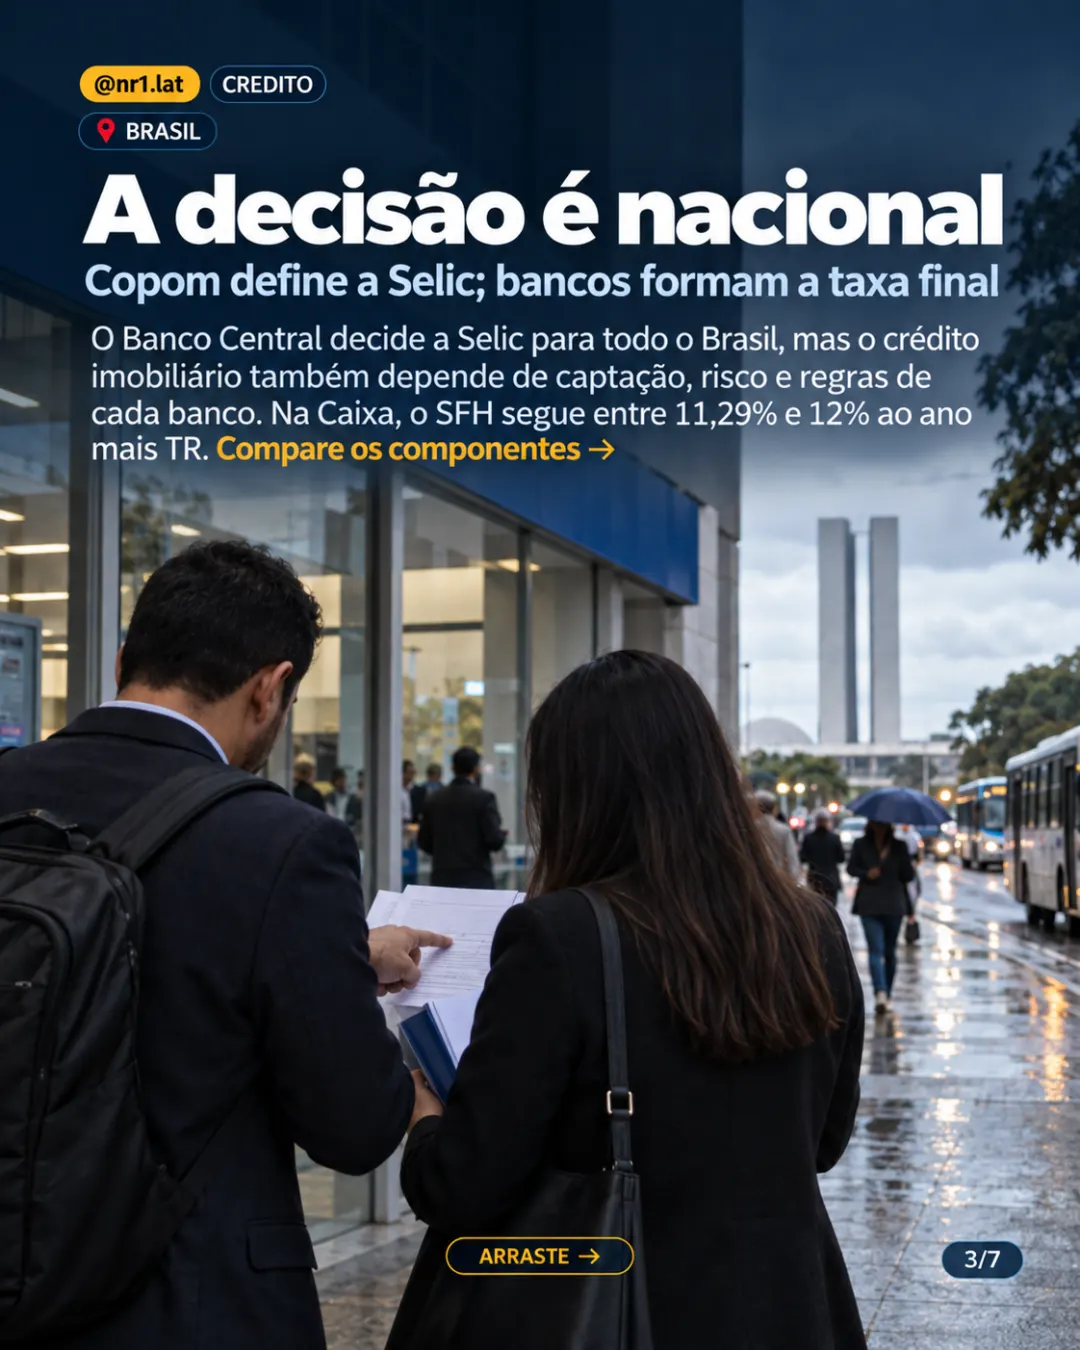
O crédito imobiliário no Brasil pode demorar a refletir a redução da Selic de 14% para 13,75% ao ano, aprovada por unanimidade pelo Comitê de Política Monetária em 16 de setembro de 2026. Embora o mercado imobiliário trabalhe com uma referência de seis meses para os efeitos dos cortes, esse prazo não garante financiamento mais barato para todos os compradores de imóveis.
Segundo a Agência Brasil, o corte de 0,25 ponto percentual foi o quinto consecutivo. Desde março, a redução acumulada chegou a 1,25 ponto percentual. A transmissão para o financiamento habitacional, porém, depende do custo dos recursos, das características das operações e das condições oferecidas pelos bancos.
Crédito imobiliário: o que significa o prazo de seis meses
Uma reportagem reproduzida pela Associação Brasileira do Mercado Imobiliário (ABMI) em 17 de setembro, com declarações de seu presidente, Jorge Santos, associa uma redução de 1 ponto percentual na Selic a uma queda média de 0,43 ponto percentual nos juros imobiliários, mencionando efeitos em aproximadamente seis meses.
Os dois números exigem uma distinção. No Estudo Especial nº 118/2022, do Banco Central, o coeficiente de 0,43 ponto percentual corresponde ao repasse estimado em 12 meses de uma alteração permanente de 1 ponto percentual na Selic para o crédito imobiliário direcionado a pessoas físicas.
Já o relatório da Associação Brasileira de Incorporadoras Imobiliárias (Abrainc), que cita o estudo do BC, situa o pico do efeito seis meses depois das variações da taxa básica e o repasse de 43% no horizonte de um ano. Portanto, não se trata de uma redução integral prevista especificamente para o sexto mês.
Por que a Selic não chega integralmente aos juros dos imóveis
Publicado em setembro de 2022, o estudo do Banco Central utiliza regressões com dados mensais; a amostra das modalidades direcionadas começa em março de 2011. É uma estimativa histórica por modalidade de crédito, sem previsão específica para as ofertas de cada banco em setembro de 2026.
O BC relaciona as diferenças de repasse à qualidade das garantias, ao risco de inadimplência, ao prazo das operações e às regras do crédito direcionado. Juros de prazos longos são menos sensíveis ao ciclo corrente da política monetária, e o custo de captação depende de taxas com prazo semelhante ao financiamento.
Poupança influencia o crédito habitacional no Brasil
A disponibilidade de dinheiro para emprestar também ajuda a explicar a velocidade de redução das taxas, segundo a reportagem reproduzida pela ABMI. O Sistema Brasileiro de Poupança e Empréstimo (SBPE) e o Fundo de Garantia do Tempo de Serviço (FGTS) são fontes relevantes do crédito habitacional.

Conforme os números publicados pela Exame, a poupança registrou saques líquidos de R$ 10,57 bilhões em agosto de 2026, dos quais R$ 9,51 bilhões no SBPE. Foi o terceiro mês consecutivo de retiradas líquidas. Entre janeiro e agosto, a saída acumulada do conjunto da poupança alcançou R$ 57,08 bilhões.
A remuneração da poupança também não acompanha cada corte nesse patamar da Selic. Segundo o Banco Central, enquanto a meta supera 8,5% ao ano, permanece a remuneração adicional de 0,5% ao mês, acrescida da TR como remuneração básica.
Taxas da Caixa dependem do perfil do comprador
A Exame informou em 17 de setembro, com atribuição à ABMI, que as taxas da Caixa no Sistema Financeiro da Habitação permaneciam entre 11,29% e 12% ao ano, mais TR. A faixa é uma informação da associação publicada na reportagem, e não uma tabela comercial da Caixa apresentada pelo veículo.
A própria Caixa explica que o prazo e o perfil de relacionamento influenciam a taxa contratual. O acesso à taxa mínima depende de melhor avaliação de risco e maior relacionamento. Assim, a faixa divulgada não assegura a mesma condição a todos os interessados.
Financiamento de imóveis já contratado exige atenção ao indexador
A queda da Selic não reduz automaticamente todas as prestações existentes. Segundo a Caixa, juros e amortização dependem do saldo devedor atualizado, da taxa contratada, do sistema de amortização e do prazo restante. A prestação também inclui seguros e, quando aplicável ao SFH, tarifa de administração.
O indexador faz diferença: a Caixa distingue modalidades com taxa fixa, TR, IPCA e Poupança Caixa. Nesta última, os juros combinam a remuneração vigente da poupança com uma taxa fixa, enquanto a TR corrige o saldo devedor. Para quem pretende comprar um imóvel ou já paga um financiamento, o efeito concreto depende dessas condições contratuais; seis meses são uma referência de transmissão, não uma data garantida de alívio.
Fontes
- Agência Brasil — decisão do Copom de 16 de setembro de 2026
- ABMI — reportagem sobre juros da casa própria, de 17 de setembro de 2026
- Banco Central — Estudo Especial nº 118/2022: repasse da Selic para o mercado de crédito bancário
- Abrainc — Mercado Imobiliário em Foco: Indicadores 2025 e perspectivas 2026, página 11
- Exame — juros imobiliários, taxas atribuídas à Caixa e retiradas da poupança
- Banco Central — remuneração dos depósitos da poupança
- Caixa — taxas, modalidades e indexadores do financiamento habitacional
- Caixa — composição das prestações habitacionais